2011年3月10日。東京電力の株価は、2,000円台にありました。
電力会社は潰れない。景気が悪くても電気は使われる。配当は安定している。
だから当時、東京電力は「退職金の預け先」として、これ以上ない選択肢だと言われていました。
実際、退職金の大半を東電株に投じた人は、決して少なくありません。
翌日、何が起きたかはご存じの通りです。
この話をすると、たいてい「それは特殊な例でしょう」と返ってきます。
でも私が言いたいのは、原発事故のことではありません。
「この会社の株価が100円台まで暴落する」と、事前に判断できた人が、誰一人いなかった。
その一点です。
プロのアナリストも、機関投資家も、東電の社員自身も。
「投資は長期でやったほうがいい」——これは投資の世界でくり返し語られてきた原則です。
誰も反対しません。
でも、実際にやろうとすると、全員が同じ壁にぶつかります。
じゃあ、何を持てばいいのか。
この記事は、そこに一つの答えを出します。

そもそも「長期投資」とは、何を指すのか
まず、前提を揃えておきます。「長期投資」という言葉には、実は2つの意味が混ざっています。
①ひとつの投資対象を、途中で売らずにじっと持ち続けること(バイ・アンド・ホールド)
②投資という行為を、長く続けること
多くの人が想像するのは①のほうですが、複利の力が最大限に効くのは②です。
そしてこの記事で扱うのも②。
なぜ②はこれほど難しいのか。
そして、どうすれば②を実現できるのか。
鍵は「長期・分散・低コスト」という、よく聞くあのキャッチフレーズにあります。
ただし——このキャッチフレーズ、ほとんどの人が誤解しています。
3つの心がけが並んでいるのではありません。
3つで1つの仕組みなのです。
その話は、最後にします。
バフェットの「バージョンアップ」
長期投資と聞いて真っ先に浮かぶのは、ウォーレン・バフェット氏でしょう。
「長期投資」と「割安株投資」の2つで名を成した、史上最も成功した投資家の一人です。
ただ、あまり語られないことがあります。
バフェット氏の投資スタイルは、途中で大きく変わっている。
初期の彼は、徹底した割安株投資家でした。
企業の本質的な価値よりも株価が安いときに買い、価値の水準まで戻ったら売って利益を確定する。
師であるベンジャミン・グレアム譲りの手法です。
ところが、相棒チャーリー・マンガー氏の影響もあって、彼の軸足は少しずつ移っていきます。
行き着いた結論は、こうでした。
「そこそこの会社を、素晴らしく安い価格で買う」よりも、
「素晴らしい会社を、そこそこの価格で買って、持ち続ける」ほうが、はるかにいい。
なぜでしょうか。
安く買って高く売るのを繰り返したほうが、効率がよさそうに思えます。
理由は2つあります。
理由I:売買を繰り返すと、税金が複利をリセットする
割安株の売買を繰り返すことの問題点は、こうです。
- すべての割安株投資が、うまくいくとは限らない
- 売却して利益が出るたびに、その利益に税金がかかる
1.は誰でも思いつきます。
見落とされるのは2.のほうです。
利益に税金を払い、残ったお金をまた投資する。
この繰り返しが、複利にどれだけの傷を残すのか。
ほとんどの人が、感覚では分かっていても、数字で見たことがありません。
なので、計算しました。
| 保有期間 | 持ち続けた場合 (最後にまとめて課税) | 毎年利益確定した場合 | 差 |
|---|---|---|---|
| 20年後 | 231.7万円 | 218.4万円 | 13.3万円 |
| 30年後 | 364.7万円 | 322.9万円 | 41.8万円 |
| 40年後 | 581.3万円 | 477.2万円 | 104.1万円 |
※前提:100万円を年5%で運用/税率20.315%/売買手数料は考慮せず/「毎年利益確定」は毎年末に全額を売却し、即座に買い直す極端なケース
40年後の差は、104万円。
最初に入れた元本100万円と、ほぼ同じ額です。
同じ商品を、同じ期間、同じリターンで持っていても、「売るたびに税金を払う」というその行為だけで、元手をもう一口分まるごと失うのと同じことが起きる。
税金は、あなたの複利を毎年リセットするボタンです。
そしてもちろん、バフェット氏はこれを知っています。
だから彼は「偉大な会社を、市場環境が悪くなって安くなったときに買う」機会を、何年でもキャッシュを抱えたまま待つ。
安く買えて、しかも売らなくていい。
それが最高だ、というわけです。
理由II:でも「偉大な会社」は、事前に分かるのか
ここで、誰もがぶつかる壁が現れます。
ずっと持ち続けられる「偉大な会社」とは、どんな会社なのか。
そして何より——投資する「前」に、それを見分けられるのか。
バフェット氏の成功例としてよく挙がるのがコカ・コーラです。長年にわたって株主であり続け、結果的に超長期で持つに値した会社でした。
理由を分解すると、こうなります。
- 誰もが知っているブランド力
- 世界中に展開していく力
- 商品を売り切るマーケティング力と、それを支える資本
たとえば日本市場で「緑茶をペットボトルに入れて売る」という新しい有望な商品が生まれたとしても、コカ・コーラが同じ市場に参入すれば、販売網とマーケティング力でライバルを圧倒できる。
しかも世界に展開している分、成長の余地も大きい。だから「偉大な会社」だと言える。
——ここまでは、まったくその通りです。
問題は、これがすべて「後から見た説明」だということ。
そして、冒頭の話に戻ります。
東京電力もまた、震災前の時点では、同じくらい説得力のある説明ができる会社でした。
インフラの独占、景気に左右されない需要、安定した配当。
教科書に優良銘柄の例として載っていても、誰も違和感を持たなかったはずです。
会社の寿命も、その会社が置かれる環境の未来も、プロには分かりません。
知識が足りないから分からないのではなく、原理的に分かりようがない。
将来もうまくやっていける会社に投資したい。
プロも個人投資家も、全員がそう思っている。
なのに、誰もそれを安定して実現できない。
それが現実です。
では、バフェットは何と言っているのか
ここで、この記事で一番お伝えしたいことを書きます。
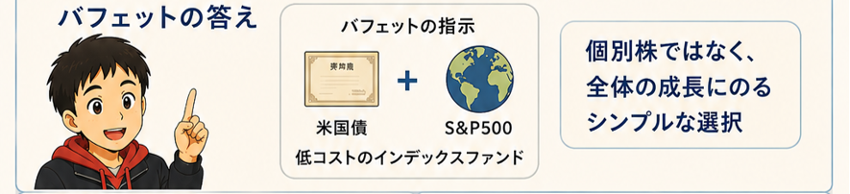
バフェット氏は2013年、株主への手紙のなかで、自分の死後に妻へ遺す資産をどう運用するよう指示したかを公表しました。
内容は、驚くほどシンプルでした。
- 現金の10%を、米国債に
- 残りの90%を、超低コストのS&P500インデックスファンドに
個別株の名前は、一つも出てきません。
世界で最も個別株の目利きに優れた男が、世界で最も大切な人に遺したのは、個別株ではなかった。
これが答えだと思っています。
彼は「自分にはできる」と知っていた。そして同時に、「これは自分以外の誰かに再現できるものではない」ということも、正確に知っていた。
バフェットに憧れて個別株を買うのは、バフェットの言うことを聞いていないのと同じなのです。
解決策:「売りたくならない投資」を、構造でつくる
では、私たちはどうすればいいのか。
途中で売って税金を払わずに済む、バイ・アンド・ホールドできる投資。
誰にでも比較的容易にできる方法が、ひとつあります。
広い範囲に、分散すること。
理由を、根性論ではなく仕組みとして説明します。
個別株を持っていると、人は必ず売りたくなります。
しかも、その理由はいくらでも湧いてきます。
- 買って1〜2年で市場平均を大きく上回った。割高だし、そろそろ利益確定したい
- 業績が下方修正された。前提が狂ったから、株価の下落が十分でないうちに売りたい
- ずいぶん上がった。このあたりが妥当な水準だろうから、売っておきたい
判断が正しければ、何も問題はありません。
でも、株の売り時——とくに損切りは、プロでも難しい。
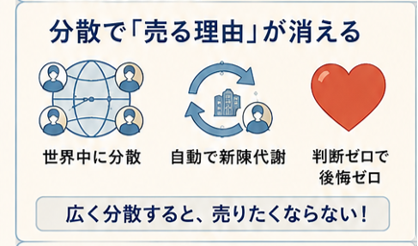
一方、広く分散されたインデックスを持っていると、この3つが構造的に発生しません。
- 「割高だから売る」の基準が存在しない。
個別株ならPERなどで割高を測れますが、全世界株式に「もう十分上がった」という物差しはありません。
売る理由が、そもそも生まれない - 勝手に新陳代謝する。個別株なら「この会社はもう終わった」と自分で判断して売らなければならない。
インデックスは、衰えた会社が自動で外れ、伸びた会社が自動で入ってくる。
あなたの代わりに、インデックスが損切りしてくれる - 判断がゼロなら、後悔もゼロ。
売買の判断を下さないのだから、判断ミスも起きようがない
分散投資は、意志の強さを要求しません。
「売る理由」を、構造的に消しているだけです。
投資信託を選ぶなら、決め手は「低コスト」
広く分散できる投資対象といえば、投資信託です。では、投資信託を選ぶときに何を見るべきか。
もちろん、運用の腕は関係します。
でも、その腕を事前に見極める難しさは、「偉大な会社」を事前に見極める難しさと、まったく同じです。
さっき越えられなかった壁を、商品選びでもう一度立てることになる。
そうなると、事前に確実に分かっている数字を使うしかありません。
コストです。
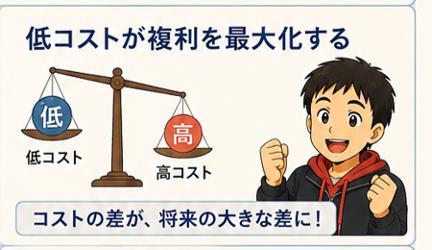
たとえば運用管理費用(信託報酬)が年1.5%かかる商品と、年0.2%で済む商品。
差は、たった1.3%です。これが20年、30年でどうなるか。
| 運用管理費用 | 20年後 | 30年後 |
|---|---|---|
| 年1.5%(実質3.5%) | 約199万円 | 約281万円 |
| 年0.2%(実質4.8%) | 約255万円 | 約408万円 |
| 差 | 約56万円 | 約127万円 |
※前提:100万円を年5%のリターンで運用し、そこから運用管理費用を差し引いた場合の試算/税金は考慮せず
同じ指数に連動する、中身のほとんど変わらない商品を、同じ期間持っていても、コストの差だけで結果はここまで開きます。
しかもこの1.3%は、上がった年も下がった年も、確実に引かれ続ける唯一の要素です。
リターンは不確実ですが、コストは確実。
だからコストは、投資家が唯一コントロールできる変数なんです。
「長期・分散・低コスト」は、3つではなく1つ
ここまでを、つなげます。
- 広く分散する → 売る理由が、構造的になくなる
- 低コストにする → 持ち続けたときの複利が、最大化される
この2つを満たすと、結果として長く持てる。
長期投資は、目標ではなく結果なのです。
「長期・分散・低コスト」は、3つの心がけが並んでいるのではありません。
分散と低コストが、長期を可能にする。
長期になるほど、分散と低コストの効果が増幅する。
互いに支え合う、ひとつの仕組みです。
だから、どれか1つだけでは機能しません。
低コストでも一点集中なら売りたくなる。
分散していても高コストなら複利が削られる。
3つ揃って、初めて動き出します。
正直に書いておきます:それでも3〜4割は下がります
ここで、誠実に書いておかなければならないことがあります。
全世界株式なら怖くない、という話ではありません。
3〜4割の下落は、普通に起きます。
リーマン・ショックのときには、世界の株式はおよそ半値になりました。
分散していても、です。
ただ、個別株の下落とは、決定的に違う点が一つあります。
個別株が半値になったとき、あなたは判断を迫られます。
「この会社は本当に終わったのか、それとも単に安いだけなのか」。
答えの分からない試験を、含み損を抱えて動揺している状態で受けさせられる。
これが個別株の、一番きついところです。
全世界株式が半値になったとき、あなたが判断すべきことは、何もありません。
「世界経済全体は、いずれ回復するか」——過去、この問いへの答えは、常にYESでした。
判断しなくていいこと。それが最大の性能です。
(もちろん、過去がそうだったことは将来を保証しません。それでも、判断の回数が減れば、判断ミスの回数も減る。これは確実に言えることです)
NISAとの関係——ここ、誤解が多いです
税金の話をしたので、NISAにも触れておきます。
売却益への課税が複利の足を引っ張るなら、その課税自体が発生しないNISA口座を最優先で使うのは、当然の結論です。
ここまでは、多くの方が納得されると思います。
問題は、その先です。
ここで鋭い方は、こう考えます。
「NISAなら非課税なのだから、売買を繰り返してもいいのでは?」
——気持ちは、よく分かります。
でも、思い出してください。売買がうまくいかない理由は、2つありました。
(a)税金が、複利を削ること
(b)そもそも、売買の判断が当たらないこと
NISAが解決するのは、(a)だけです。
(b)は、何ひとつ変わりません。
むしろ非課税枠には「売却しても、その年のうちには枠が復活しない」という、別の摩擦もあります。
NISAは「長く持つ人」を優遇する制度であって、「売買を軽くする」制度ではないのです。
具体的に、何を買えばいいのか
以上の条件——広く分散していて、低コストで、売る理由が生まれにくい。
これを満たす商品として、当ブログが一貫して挙げてきたのが、
「eMAXIS Slim 全世界株式(オール・カントリー)」
(三菱UFJアセットマネジメント)
です。
これをNISA口座で、淡々と積み立てて持ち続ける。
ほとんどの人にとって、これで最適解だと考えています。
ただし、これが「唯一の正解」だと言うつもりはありません。
同種の低コスト全世界株式インデックスファンドは他にもあり、条件を満たしていれば、どれを選んでも大きな違いはありません。
大事なのは、商品名を覚えることではありません。
「長期・分散・低コスト」という物差しを、自分の手に持つことです。
そうすれば5年後、新しい商品が出てきたときも、誰かの推奨を待たずに、自分で判断できます。
まとめ
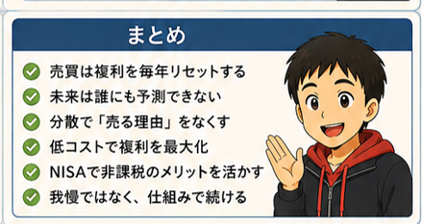
- 長期投資とは「投資を長く続けること」だけでなく、「ひとつの対象を売らずに持ち続けること(バイ・アンド・ホールド)」を指す
- 売買を繰り返すと、判断ミスのリスクに加えて、売却益への課税が複利を毎年リセットする。40年で、元本1つ分の差になる
- 持ち続けるに値する「偉大な会社」を事前に見分けることは、プロにもできない。東京電力が、その証明
- バフェット自身が、妻に遺す資産の運用先として指定したのは、個別株ではなく低コストのインデックスファンドだった
- 広く分散して低コストで持てば、「売る理由」そのものが構造的に消える。その結果として、長く持てる
- ただし3〜4割の下落は起きる。それでも「判断しなくていい」ことが、最大の強み
長期投資の最大の敵は、暴落ではありません。
「そろそろ売ったほうがいいかな」と考えてしまう、あなた自身です。
だから私たちがやるべきなのは、我慢を鍛えることではない。
我慢しなくて済む場所に、最初から座っておくこと。
それが「長期・分散・低コスト」という、たった8文字の意味です。

※本記事は情報提供を目的としたものであり、特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。記載の数値は一定の前提に基づく試算であり、将来の運用成果を保証するものではありません。

コメント